Minder groei verwacht, ondanks stabiele verkoopaantallen
Polestar stelt zijn verwachtingen voor 2026 naar beneden bij. In plaats van een lage dubbelcijferige volumegroei verwacht de fabrikant nu nog slechts een groei van enkele procenten, aan de lage tot middelhoge kant. Aanleiding zijn de resultaten over het eerste halfjaar, die weliswaar geen dramatische terugval laten zien, maar evenmin een duidelijke opwaartse trend.
In het eerste halfjaar kwamen de retailleveringen (oftewel verkopen aan eindklanten) uit op 30.423 elektrische auto’s, een stijging van 0,4% ten opzichte van een jaar eerder. In het tweede kwartaal was er daarentegen sprake van een lichte daling: 17.296 voertuigen betekent een afname van 4,0% op jaarbasis. Voor een merk dat in meerdere markten sterk afhankelijk is van leasing en wagenparken, is dit een signaal dat de markt momenteel meer kijkt naar prijzen en voorwaarden dan naar merkgroei.
Marges onder druk: prijsconcurrentie, invoerheffingen en duurdere batterijen
De omzet van Polestar liep in het eerste halfjaar terug. De opbrengsten bedroegen 1,36 miljard Amerikaanse dollar, een daling van 4,4% ten opzichte van dezelfde periode een jaar eerder. Belangrijker dan de omzet is momenteel echter de winstgevendheid: de gecorrigeerde brutomarge verslechterde van -1,4% naar -8,5%.
Polestar noemt onder meer prijsdruk, kosten uit garanties op restwaarden en uitgaven voor de herstructurering in de Verenigde Staten als belastende factoren. Daarnaast waren de opbrengsten uit CO₂-certificaten lager. Aan de kostenzijde kwamen daar hogere invoerheffingen en gestegen grondstofkosten bij, expliciet ook voor batterijen. In de praktijk betekent dit dat zelfs bij redelijk stabiele verkoopaantallen de rekensom per auto snel kan verslechteren wanneer kortingen, financieringsvoorwaarden en externe kosten tegelijkertijd oplopen.
Operationeel verlies daalt, gecorrigeerde EBITDA verslechtert
Het gerapporteerde operationele verlies daalde in het eerste halfjaar naar 629 miljoen Amerikaanse dollar, tegenover 1,096 miljard Amerikaanse dollar een jaar eerder. De vergelijking is echter vertekend, omdat in het eerste halfjaar van 2025 waardeverminderingen van 724 miljoen Amerikaanse dollar waren opgenomen.
Op gecorrigeerde basis ziet het beeld er daarom minder gunstig uit: het gecorrigeerde EBITDA-verlies steeg van 302 naar 521 miljoen Amerikaanse dollar. Het nettoverlies daalde weliswaar van 1,193 miljard naar 842 miljoen Amerikaanse dollar, maar de kern blijft hetzelfde: Polestar moet zijn marge stabiliseren en niet alleen de balanscijfers verbeteren.
Terugtrekking van Amerikaanse markt voor nieuwe auto’s vanaf modeljaar 2027
Een ingrijpende stap is de aangekondigde terugtrekking van de Amerikaanse markt voor nieuwe auto’s. De aanleiding: het Amerikaanse ministerie van Handel verleende Polestar geen vergunning volgens de Connected Vehicle-regels voor de verkoop van voertuigen vanaf modeljaar 2027. Polestar becijfert de daaruit voortvloeiende negatieve aanpassingen in het eerste halfjaar op ongeveer 130 miljoen Amerikaanse dollar.
Voertuigen uit eerdere modeljaren zullen in de Verenigde Staten nog uit bestaande voorraden worden verkocht. Daarna wil het merk zich daar vooral richten op de ondersteuning van bestaande klanten. Voor de DACH-regio — Duitsland, Oostenrijk en Zwitserland — is dit vooral een belangrijk signaal van de mate waarin regelgeving en markttoegang momenteel zelfs gevestigde aanbieders kunnen beïnvloeden, ook als hun producten technisch allang tot de mainstream behoren.
Liquiditeit en kapitaalmaatregelen: Polestar verstevigt de basis
Per 30 juni rapporteerde Polestar 888 miljoen Amerikaanse dollar aan liquide middelen. Tegelijkertijd werd in het eerste halfjaar 700 miljoen Amerikaanse dollar aan nieuw eigen vermogen opgehaald. Daarnaast werden leningen van Geely Sweden en Volvo Cars ter waarde van ongeveer 640 miljoen Amerikaanse dollar omgezet in eigen vermogen.
Polestar maakt, net als Volvo, deel uit van de Geely-groep. Dat is in de praktijk weliswaar geen vrijbrief, maar kan in een periode met hoge investeringen en schommelende markten een relevante stabiliserende factor zijn.
Modelaanbod en Europese productiefocus
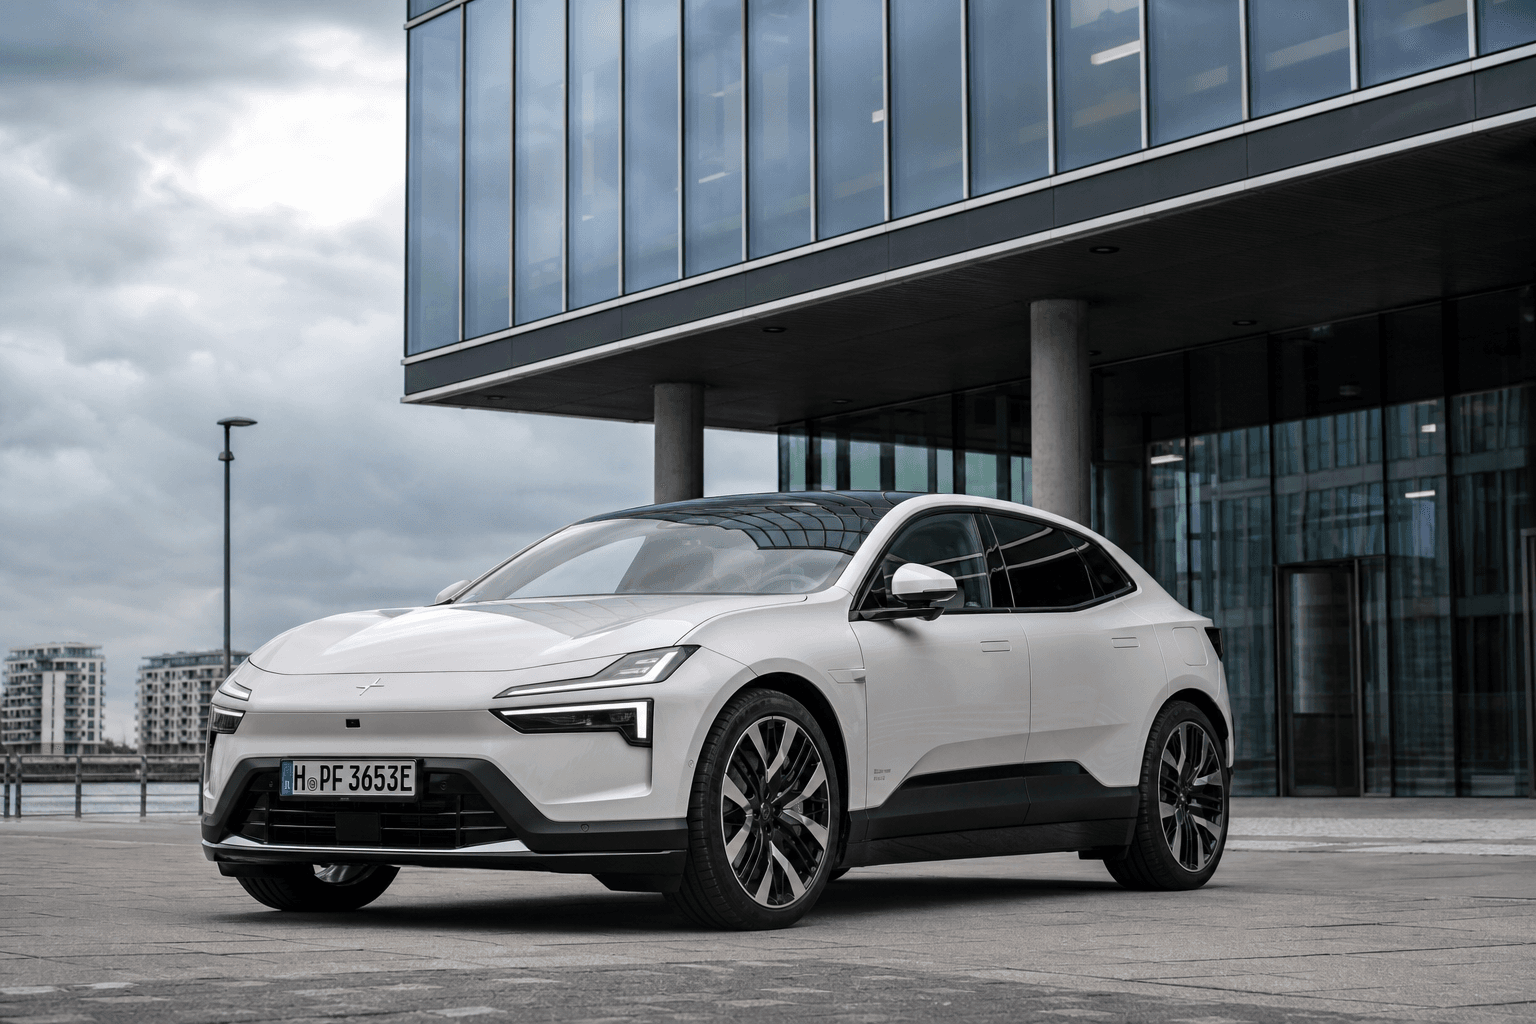
Het aanbod bestaat momenteel uit vijf modellen: de Polestar 2, Polestar 3, Polestar 4 en Polestar 5. Daarnaast zijn er meer voertuigen aangekondigd, waaronder een opvolger van de Polestar 2 die naar verwachting in 2027 op de markt komt, de compacte SUV Polestar 7 (2028) en de roadster Polestar 6.
De productie vindt momenteel plaats in Noord-Amerika en Azië, maar moet in de toekomst breder worden gespreid. De Polestar 7 zal in Europa worden gebouwd. Dat is ook relevant voor kopers in Duitsland, Oostenrijk en Zwitserland: een groter Europees aandeel in de productie kan op middellange termijn de risico’s rond toeleveringsketens en invoerheffingen beperken, vooral in een klimaat waarin handelsconflicten de kostenberekening snel kunnen veranderen.
Duiding: wat dit voor de markt betekent
De verlaagde prognose lijkt op het eerste gezicht een stap terug, maar is in het huidige landschap voor elektrische auto’s ook een uiting van realisme. Veel fabrikanten kampen tegelijkertijd met prijsconcurrentie, financieringskosten, restwaardeproblemen en politieke randvoorwaarden. Dat Polestar zijn verwachtingen nu bijstelt, biedt meer duidelijkheid voor de planning dan een te optimistische vooruitblik.
Wie belangstelling heeft voor het merk, kan voor een goede kennismaking met de huidige modellen terecht bij de Polestar 2 en de Polestar 3. En wie zich in algemene zin afvraagt hoeveel actieradius en efficiëntie in de praktijk werkelijk uitmaken, vindt in onze gids over actieradiusangst bij elektrische auto’s de relevante feiten en strategieën.