Volkswagen stelt prognose drastisch naar beneden bij
Het Volkswagen-concern verwacht voor het boekjaar 2026 nog slechts een operationele winstmarge van maximaal 1%. Eerder ging het concern uit van een bandbreedte van 4 tot 5,5%. Daardoor blijft er van de omzet operationeel aanzienlijk minder winst over dan oorspronkelijk gepland.
De operationele winstmarge geeft aan welk deel van de omzet na aftrek van de lopende bedrijfskosten als operationeel resultaat overblijft. Bij 1% is dat slechts één euro per 100 euro omzet. Voor een kapitaalintensief autoconcern dat veel investeert in fabrieken, software en nieuwe platforms, is dat een uiterst kleine buffer.
| Kerncijfer | Eerdere prognose | Nieuwe prognose |
|---|---|---|
| Operationele winstmarge 2026 | 4 tot 5,5% | maximaal 1% |
| Lasten op het resultaat | niet van deze omvang verwacht | circa 10 miljard euro |
| Waardevermindering van het belang in Porsche | niet meegerekend | meer dan 6 miljard euro |
Miljardenlast is niet alleen een afzetprobleem
In totaal houdt Volkswagen rekening met lasten van circa 10 miljard euro. Meer dan 6 miljard euro daarvan komt voor rekening van een bijzondere waardevermindering van het belang in Porsche. Zo’n afschrijving drukt zwaar op het gerapporteerde resultaat, maar betekent niet automatisch dat er direct een even groot bedrag aan geld wegvloeit.
Daar komen operationele problemen bij. De Europese automarkt blijft onder druk staan, Porsche en Audi kampen met hun eigen uitdagingen en in China heeft Volkswagen tijdens de snelle overgang naar elektrische auto’s marktaandeel verloren. Ook in de VS zorgen onzekerheid over het handelsbeleid en mogelijke extra kosten voor druk.
De lage marge is het gevolg van een combinatie van bijzondere boekhoudkundige effecten, zwakkere markten en hoge kosten voor de herstructurering van het concern.
China blijft de zwaarste beproeving
De concurrentie in China is bijzonder hevig. Lokale fabrikanten brengen elektrische auto’s in korte ontwikkelingscycli op de markt en combineren agressieve prijzen met uitgebreide softwarevoorzieningen. Prijsaanpassingen zoals bij de VW ID. UNYX 08 laten zien hoe snel Volkswagen daar op de marktdruk moet reageren.
Samenwerkingen met Chinese technologiepartners moeten de ontwikkeling en lokale aanpassing versnellen. Dat is strategisch zinvol, maar kost tijd en vergt aanvankelijk extra kapitaal. Nieuwe modellen moeten daarom niet alleen technisch concurrerend zijn, maar ook in voldoende aantallen winstgevend worden verkocht.
Nieuwe elektrische auto’s geven eerste positieve signalen
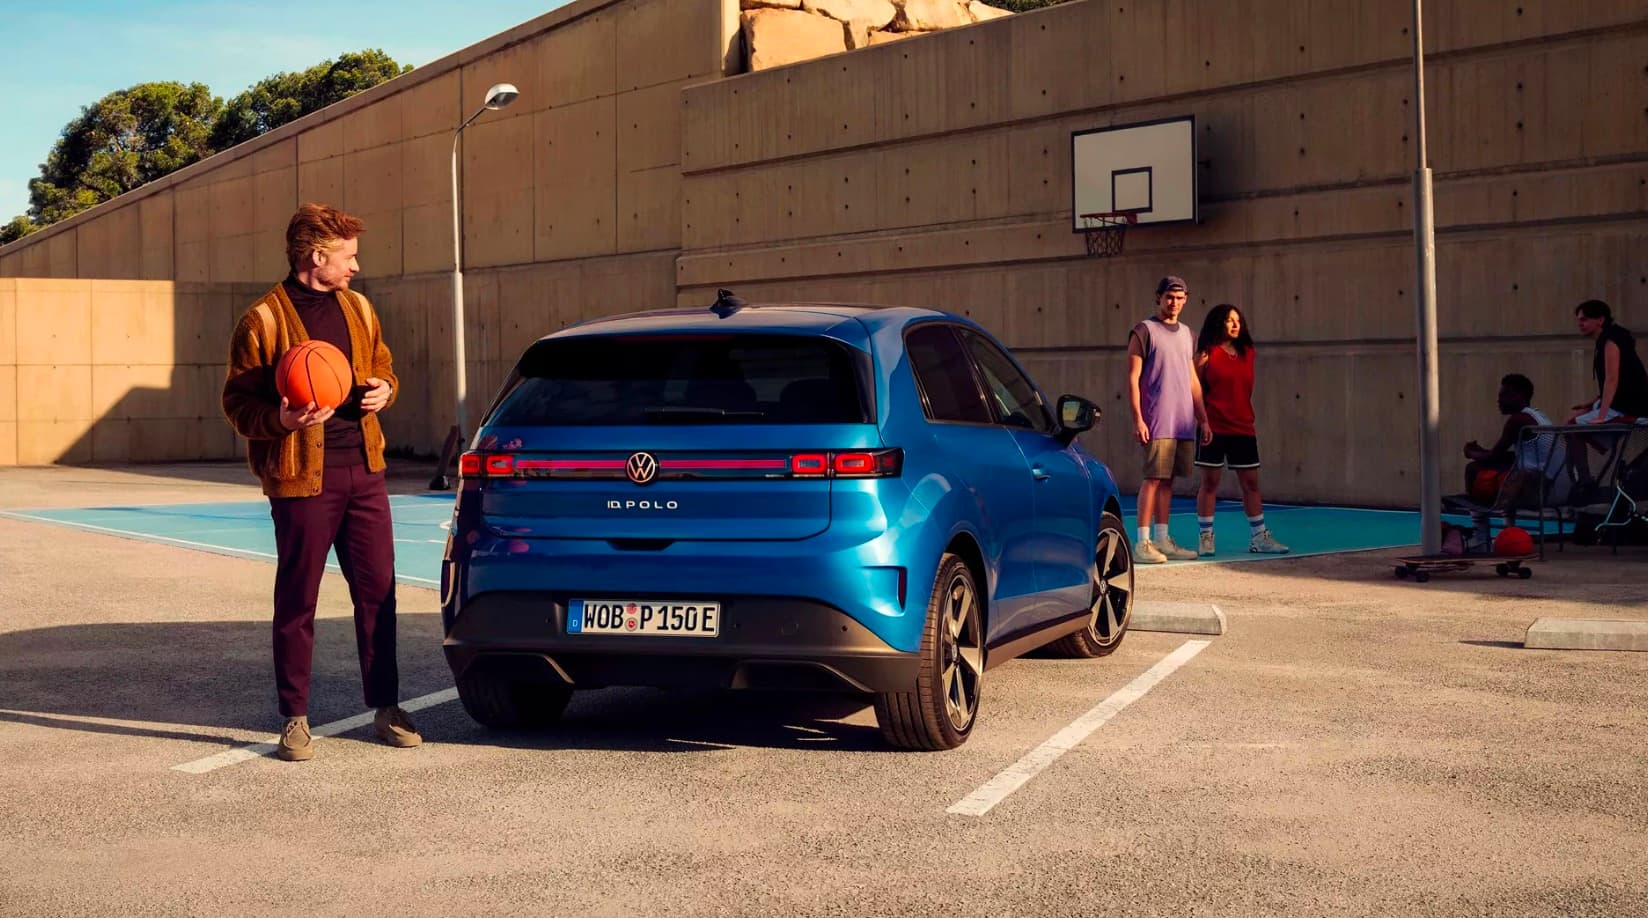
In Europa wordt Volkswagens aanbod van elektrische auto’s breder en richt het zich nadrukkelijker op de voertuigklassen met de grootste verkoopvolumes. De grote vraag naar de nieuwe instapmodellen van VW, Škoda en Cupra is een belangrijk signaal. Modellen zoals de ID. Polo en ID. Cross kunnen de bezettingsgraad verhogen en Volkswagen een betere positie geven in een groeiend segment.
De markt biedt in principe kansen, want het aandeel elektrische auto’s in Europa blijft stijgen. Doorslaggevend is echter of Volkswagen de nieuwe voertuigen tegen concurrerende kosten kan produceren. Alleen meer verkopen is niet genoeg als kortingen en hoge productiekosten de marge opslokken.
Herstructurering kost nu geld en moet later verlichting brengen
Volkswagen werkt tegelijkertijd aan slankere structuren, lagere vaste kosten en een efficiënter modellenaanbod. De verbouwing van fabrieken, personeelsmaatregelen en nieuwe technische platforms brengen aanvankelijk hoge uitgaven met zich mee. De beoogde besparingen zullen daarom pas met vertraging volledig zichtbaar worden in het resultaat.
Een marge van maximaal 1% is een duidelijk waarschuwingssignaal, maar nog geen bewijs van een blijvende neergang. Het concern beschikt nog altijd over sterke merken, een grote productiecapaciteit en een groeiend aanbod elektrische auto’s. Voor de komende jaren is vooral van belang hoe snel nieuwe modellen en samenwerkingen kunnen uitgroeien tot een stabiel winstgevende onderneming.